悔しさの中で気づいたこと
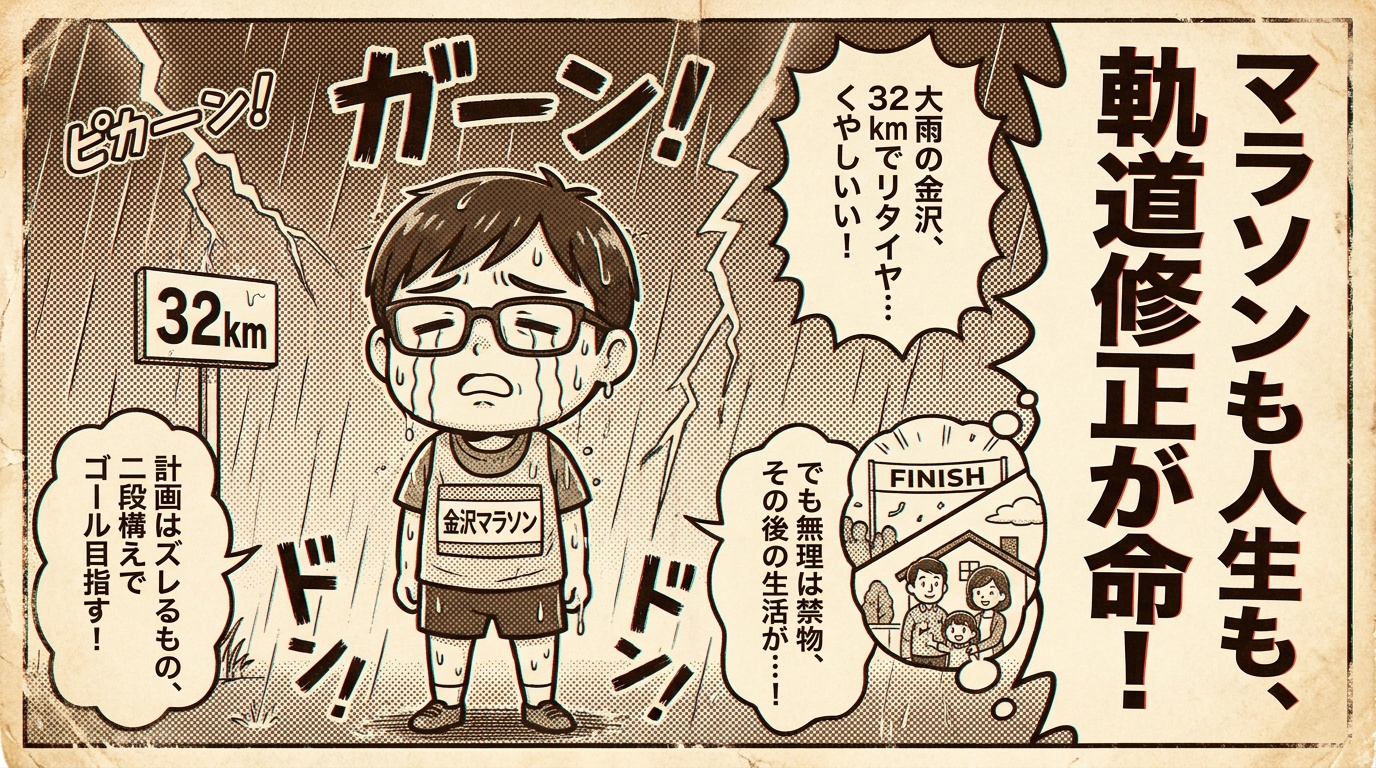
先日、金沢マラソンを走ってきました。当日は大雨。体が冷える中でのスタートとなり、走りながらも本調子とは言えない状態が続きました。そして32km地点、残念ながら完走を諦めてリタイアすることにしました。
リタイアを決める瞬間は「ここまで来たのに」という思いが何度も頭をよぎりました。それでも足を止めたのは、レースが終わってもその先の毎日は続いていくからです。(足を痛めたり、風邪をひいたりすると、その後の仕事や生活にも大きく響きます)
悔しい気持ちはありました。けれども、レースを終えて強く思ったのは「マラソンとライフプランは、よく似ている」ということでした。
ゴールを決め、その後途中で確かめて、必要であれば軌道修正
マラソンは、目標を決めてペース配分を考えるところから始まります。ただ、42kmの間には、天気も体調も、事前の想定どおりにはいかないことが起こります。だから走りながらペースを確かめ、必要なら修正します。
ライフプランも同じです。お子さんの進学、住まい、老後。ゴールは決められても、物価の上昇や相場の変動、家族の状況の変化といった「当日の天気」は事前には決められません。最初に立てた計画が10年後、20年後までそのまま通用することは、ほとんどないと思った方が正しいです。
「計画を立てても、その通りにいかなかったらどうしよう」と不安に感じる方もいらっしゃいます。大切なのは、完璧な計画を作ることではなく、ずれたときに確認して直せる仕組みを持っておくことです。
ゴールは「二段構え」にしておく
マラソンには理想の目標タイムとは別に「まずは完走」という様な最低限のラインがあります。ライフプランも同じで、「理想の老後」と「最低限これは確保したい暮らし」の二つを持っておくと、状況が変わったときにも慌てずにすみます。
例えば、教育費が想定より増えたとき、理想のゴールを一度見直しても、最低ラインが守れているなら焦る必要はありません。逆に最低ラインが危うくなったときは、早めの軌道修正が必要です。
40代は、人生のマラソンでいえば中盤に差し掛かる時期です。子育てで最もお金がかかる時期と、老後の準備が重なります。ここで現在地と残りの距離を確かめておくことが、後半の走りを楽にしてくれます。
「やめる」より「ペースを落とす」
例として、毎月3万円を20年間積み立て、年3%で運用できたと仮定します。積立総額は720万円、最終的には約985万円になる計算です。
では、10年目に家計が苦しくなったとき、どうするか。次の3つを比べてみます。
- 当初のまま続ける:約985万円
- 月1.5万円に減らして続ける:約775万円
- 積立をやめ、残りの10年は運用だけ続ける:約566万円
積立を完全にやめるより、少額でも続けるほうが、最終的な差は大きくなります。マラソンで言えば、走るのをやめるのではなく、歩いてでも前に進むイメージです。
※年3%は計算のための仮定で、実際の運用成果は上下します。税金や手数料は考慮していません。
「撤退ライン」を先に決めておく
一方で、今回の私のように「ここは無理をしない」という判断も、ときには必要です。体調が万全でない中で突き進めば、その後の回復に響きます。
お金も同じで、生活費が足りなくなるほど積立を続けるのは本末転倒です。生活費の半年から1年分程度の預金を確保する、教育費がかさむ時期の前に積立額を見直す。こうした「ここまで来たら見直す」というラインを、状況が悪くなる前に決めておくことが、長く続けるコツです。
マラソンの走り方はレース前の準備で決まる、とよく言われます。お金の計画も、相場が大きく下がって不安になってから考えるのではなく、落ち着いているときに「こうなったらこうする」を考えておくことが、いざというときの安心につながります。
また、「ここまで続けてきたのだから」という気持ちが、冷静な判断を邪魔することがあります。行動心理では、すでに使った時間やお金に引きずられることを「サンクコスト(埋没費用)」と呼びます。ペースを落とすことも、一度立ち止まることも、失敗ではありません。
ライフプランの「給水ポイント」
私自身、4人の子どもを育てる中で、家計も予定どおりにはいかないことを何度も実感しています。だからこそ計画を立てて終わりにせず、走りながら一緒に調整していく伴走を大切にしています。
ただし、積立の減額が常に正しい選択とは限りません。年齢、収入、教育費の見通しによって、最適な判断はご家庭ごとに異なります。
年に一度、ライフプランの「給水ポイント」で立ち止まってみませんか。今のペースで大丈夫か、見直すべき点はないか、一緒に確認していきます。ご関心のある方は、お気軽にご連絡いただければと思います。