「去年と同じ」で出していませんか
「家族構成も変わっていないので、年末調整は毎年同じ内容で出しています」。金沢のご家庭でも、よく伺うお話です。会社員時代の私も、まったく同じでした。
でも実は、家族が何も変わっていなくても、税制改正によって年末調整で「書くべき欄」が変わることがあります。
大学生のお子さんがいる親の控除は「2種類」あります
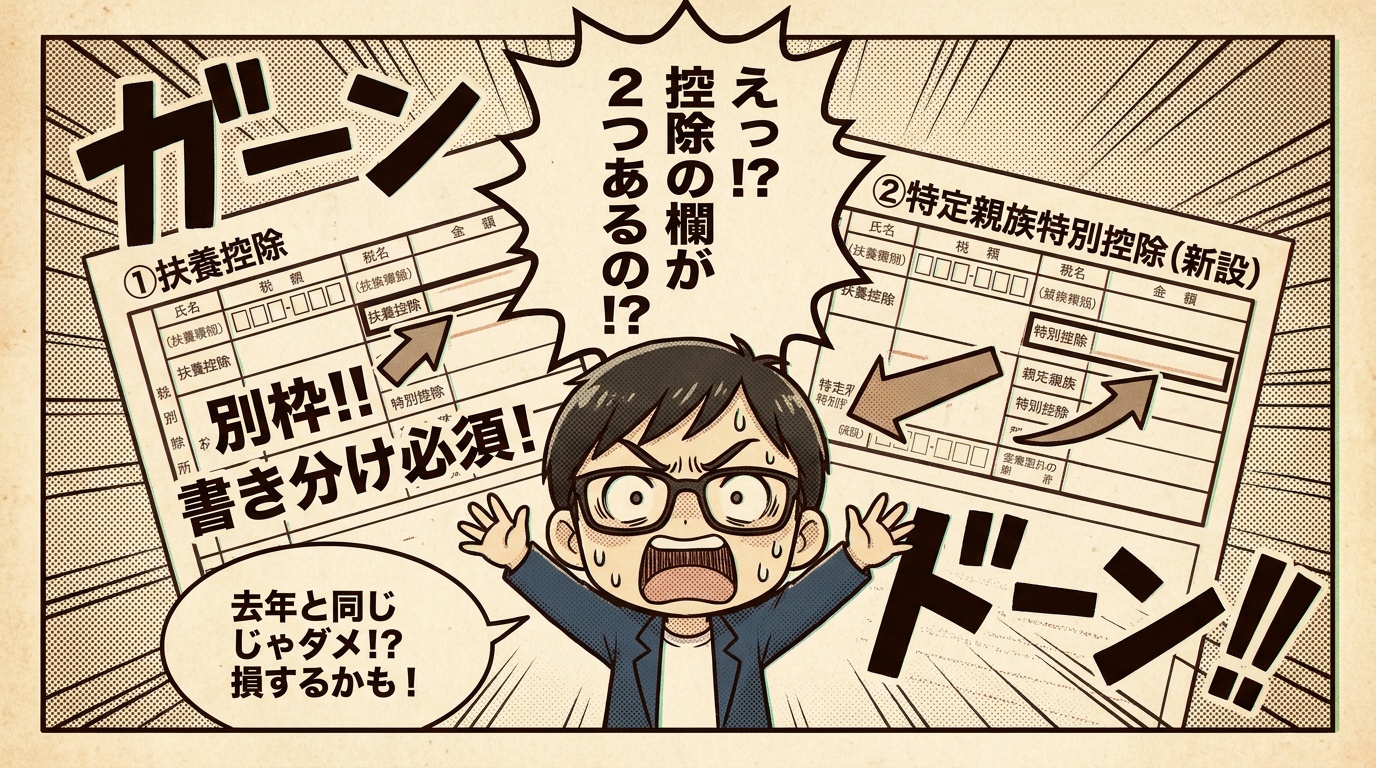
19歳以上23歳未満のお子さんに関する控除には、2種類あります。
- 扶養控除(従来からあるもの):お子さんの収入が一定額以下のとき。所得控除額は63万円です。
- 特定親族特別控除(2025年に新設):お子さんの収入が1.の上限を超えても、一定の範囲内のとき。所得控除額は最大63万円で、収入が増えるにつれて段階的に減ります。
ここで大切なのは、この2つが申告書の上でも、年末調整のシステムの上でも、「別の枠になっていることが多い」という点です。
①は「扶養控除等申告書」、②は新しい様式の「特定親族特別控除」の欄に書きます。②に当てはまるのに、これまでどおり①扶養控除の欄だけを埋めて出すと、②特定親族特別控除は受けられません。「書かないといけないのに知らなかった」が一番もったいないところです。
線引きは変わることが多いので、数字は覚えなくて大丈夫です
この2つの境目になる金額は、ここ数年、毎年のように見直されています。
(お子さんの給与収入の額によって、親が所得控除を得られるかどうかが変わります)
- 2024年分まで
①子の給与収入 103万円以下→親の所得控除 63万円 - 2025年分
①子の給与収入 123万円 → 親の所得控除 63万円
②-1 子の給与収入123万円〜150万円 → 親の所得控除 63万円
②-2 子の給与収入150万円〜188万円 → 親の所得控除 63万円から徐々に減少 - 2026年分 (今年)
①子の給与収入 136万円 → 親の所得控除 63万円
②-1 子の給与収入136万円〜159万円 → 親の所得控除 63万円
②-2 子の給与収入159万円〜197万円 → 親の所得控除 63万円から徐々に減少
数字そのものを覚える必要はありません。覚えておきたいのは、次の2つだけです。
- 控除は2種類あって、書く欄が違う。
- 線引きは毎年動くので、去年の判断は今年には使えない。
去年は特定親族特別控除だったお子さんが、今年は扶養控除の枠に入ることもあります。逆もあり得ます。毎年、お子さんの年間の収入見込みを確認して、「どちらの欄が該当するのか」を確かめて記入する必要があります。
目安として、親の年収700万円、お子さんの給与収入140万円の場合、所得税と住民税で年間約10.8万円の軽減となり、正しく欄に書く場合と、描き損ねた場合で、これだけの差が出る可能性があります。
「19歳以上23歳未満」は、学年ではなく年齢で決まる
もう一つの落とし穴が年齢です。判定は、その年の12月31日時点の年齢で行い、大学生かどうかは関係ありません。
- 現役で進学した早生まれ(1月2日〜4月1日生まれ)は、1年生の年末がまだ18歳です。63万円の対象になるのは2〜4年生の3年間です。
- 現役で進学し、4月2日〜1月1日生まれの場合は、1〜4年生の4年間すべて対象です。
- 浪人や留年があると、さらにずれます。対象になるのは12/31時点で「19歳〜22歳の年」の最大4年間だけです。
「大学に通っている間は大丈夫」とは限りません。お子さんの生年月日で、一度数えてみてください。
記入し忘れたときは?
2025年分や2026年分を出し忘れていた場合(記入し損ねていた場合)、まず勤務先に相談しましょう。直せないときでも、確定申告(還付申告)で取り戻せる可能性があります。期間は、対象年の翌年1月1日から5年間です。
注意しておきたいこと
- 「生計を一にする」かどうか、所得の範囲は、ご家庭ごとに判定が必要です。
- 制度は改正されることがあります。最終的な判断は、勤務先の経理担当、税務署、税理士にご確認ください。
まとめ
小中学生のお子さんがいるご家庭も、大学生年代は思ったより早く来ます。我が家にも4人の子どもがいるので、他人事ではありません。
年末調整は「毎年同じ」ではなく、「毎年ひと呼吸おいて、どの欄に書くかを確認する」手続きです。「うちの場合はどの欄になる?」「手続きの自信が無い」「家計の全体像の整理をしてみたい」と気になった方、お気軽にご相談いただけたらと思います。