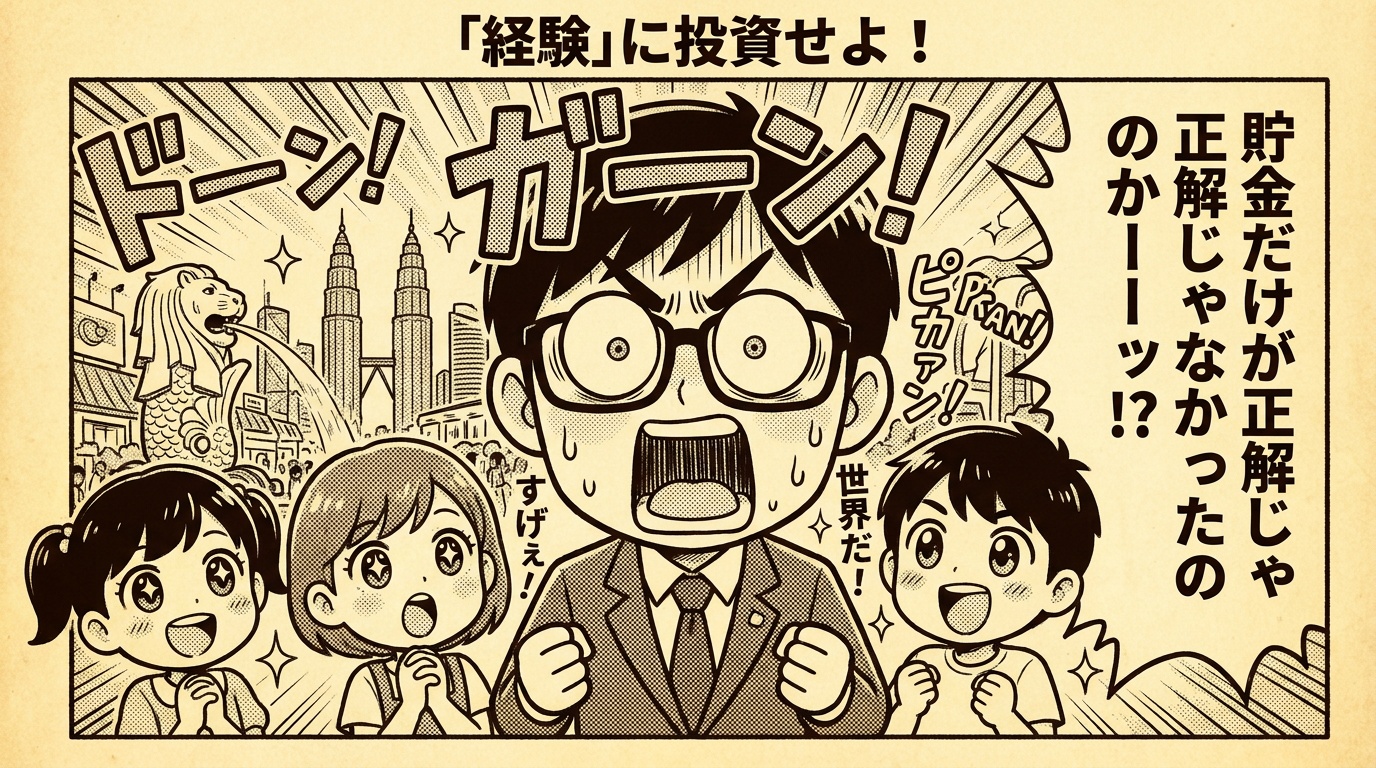
この夏、中高生の子ども3人を連れて、シンガポールとクアラルンプール(マレーシア)を旅してきました。
多民族が当たり前に暮らす街並み、飛び交ういくつもの言語、日本とは違う物価の感覚。本やwebサイトで「知っている」ことと、自分の足で歩いて「感じる」ことの間にはやはり大きな差があるのだと、子どもたちの表情を見ながら感じました。初めての国や都市は大人でも新鮮に感じますが、子どもたちにとって初めての海外経験は記憶に深く刻まれたと思います。
私自身も、日頃「世界の成長に長く投資する」というお話をしていますが、活気のある街を自分の目で見ることは、机上の世界株式の数字以上に実感できました。
「旅行は我慢しています」という声
FPとしてご相談を受けていると、40代の子育て世代の方からこんな声を聞くことがあります。
「教育費も老後資金も不安なので、旅行やレジャーはしばらく我慢しないといけないかな」
堅実で家族思いだからこその言葉であり、親として私もよく分かります。ただ、お話を伺いながら「少しもったいないな」と感じることもあります。
お金の計画というと、「貯める」「増やす」に目が向きがちです。けれど本来お金は、使ってはじめて役割を果たす道具です。ライフプランとは節約の計画ではなく、「何に使うかを決める計画」だと私は考えています。
子どもと過ごす時間には「期限」がある
そして、使いみちの中には「期限つき」のものがあります。その代表が、子どもと一緒に過ごす時間です。
たとえば、中学1年生のお子さんが高校を卒業するまでの夏休みは、あと6回。部活動や受験を考えると、家族そろって出かけられる機会はもっと少ないかもしれません。老後資金づくりは時間をかけて続けていけますが、「中学生の我が子と旅をする」という経験は、あとからいくらお金を積んでも買えません。
「経験のための予算」を先に決めておく
では、どうすれば不安なく使えるのか。オススメはあらかじめ「経験のための予算」を家計の中に枠として作っておくことです。
仮に月2万円を「家族の経験予算」として取り分けると、1年で24万円、3年で72万円になります。毎年の国内旅行に充ててもよいですし、数年分をまとめて少し遠くへ出かけるという選択もできます。金額はご家庭の収入や教育方針によって変わりますので、あくまで考え方の一例です。
大切なのは、教育費や老後資金の積立とは別の「枠」として最初に決めておくこと。枠が決まっていれば、使うときに罪悪感を持たずに済みますし、使いすぎを防ぐ歯止めにもなります。旅先でのお小遣いも、予算を決めて子ども自身に使い方を任せてみると、生きたお金の勉強になります。
海外でなくてもいい。大切なのは順番
誤解のないようにお伝えすると、「海外旅行に行きましょう」という話ではありません。経験の価値は、距離や金額で決まるものではないからです。県内でのキャンプでも、祖父母の家で過ごす数日でも、子どもが夢中になっている習い事でも構いません。
また、経験への支出は、資産運用のように成果を数字で確かめることができません。だからこそ、将来のための積立を削ってまで使うのは本末転倒です。まず教育費と老後資金の見通しを立て、そのうえで「ここまでは使っていい」と言える範囲を知ること。この順番が大切です。
「行っておいてよかった」と思える使い方を
今回の旅が子どもたちの将来にどう影響するのかは、正直なところ分かりません。それでも、「あのとき行っておいてよかった」と思える時間にお金を使えたことは、親として納得のいく選択だったと感じています。
「我が家はいくらまでなら使っても大丈夫?」「教育費と老後資金のバランスが分からない」という方はお気軽にご相談ください。貯める計画と一緒に使う計画も考えてみませんか?