「NISAでコツコツ積み立てるところまでは分かったのですが、老後になったら、どうやって取り崩していけばいいのでしょうか」
こんなご質問がありました。NISAを始める段階の情報はメディアでもよく目にしますが、「増やしたお金をどう使っていくか」という出口の話は、意外と語られる機会が少ないように感じます。今回は、新NISAの出口戦略について、今のうちに知っておきたい考え方を整理します。
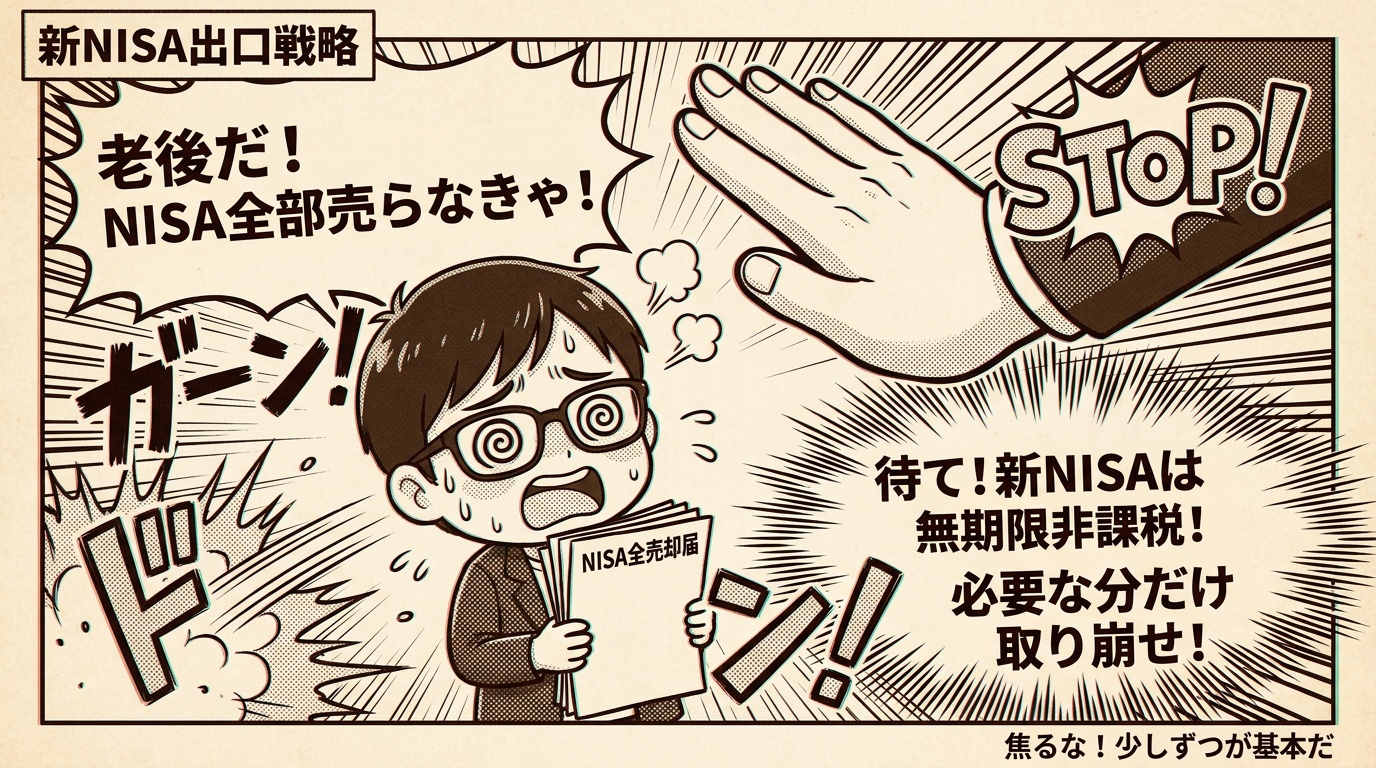
そもそも新NISAは「いつまでに使い切らないといけない」制度ではない
まず大前提として、新NISAには制度としての非課税保有期間の期限がありません。2023年以前の旧NISA制度では非課税で保有できる期間に期限(5年または20年)がありましたが、新NISAでは無期限で非課税の恩恵を受けられる仕組みに変わっています。
そのため、「〇歳までに全部取り崩さないといけない」という制度上の締め切りはなく、必要になったタイミングで、必要な分だけ取り崩していく、という考え方が基本になります。この点を知らずに「早く使わないと」と焦ってしまう方もいらっしゃるので、まずは安心していただきたいポイントです。
取り崩す「タイミング」の考え方
出口戦略でまず考えたいのは、「いつから取り崩し始めるか」です。
一般的には、教育費や住宅費などまとまった支出が必要になるタイミング、あるいは退職後の生活費が必要になるタイミングで、少しずつ取り崩していく方が多くなります。ここで大切なのは、「必要な分だけ取り崩す」という発想です。まとまった金額を一度に全て売却してしまうと、その後の運用機会を失ってしまいますし、たまたま相場が下がっているタイミングと重なってしまうと、想定より多くの口数を売る必要が出てきてしまいます。
そのため、退職後の生活費として使う場合も、一括ではなく、生活費として必要な分を毎月・毎年など、区切って取り崩していく「定期的な取り崩し」を検討される方が多い印象です。
例えば、公的年金だけでは毎月の生活費が5万円不足する見込みの場合、その5万円分だけを毎月NISA資産から取り崩す、という考え方です。相場が良い年は多めに増えた分から、相場が悪い年は控えめに、というように、都度の状況に応じて微調整しながら取り崩していく方が、一度に大きな金額を動かすよりも値動きの影響を受けにくくなります。
取り崩す「順番」の考え方
もうひとつ考えておきたいのが、NISA口座と、それ以外の預金・課税口座との取り崩す順番です。
NISA口座内での売却益や分配金には税金がかかりませんが、裏を返せば、NISA口座に置いたまま運用を続けている間は、その非課税の恩恵を受け続けられるということでもあります。そのため、生活費として使うお金は、まず預金や生活防衛資金から充て、NISA資産はできるだけ長く非課税の恩恵を受けながら運用を継続し、本当に必要になったタイミングで取り崩す、という順番を意識される方が多くなっています。
なお、新NISAでは、保有商品を売却すると、その分の非課税投資枠が翌年以降に復活する仕組みになっています。ただし、復活するのは売却した商品の「取得価額(簿価)」分であり、値上がりして生まれた利益の部分は枠に含まれない点には注意が必要です。たとえば100万円で購入した商品が150万円に値上がりしてから売却した場合、翌年以降に復活する枠は100万円分となります。この特徴を踏まえると、「必要な時に必要な分だけ取り崩し、その分の枠を将来また活用する」という柔軟な使い方ができるのも、新NISAならではのメリットと言えます。
取り崩し方にも「決めておく」意味がある
暴落時の積立と同じように、取り崩しについても、相場が良いとき・悪いときの感情に流されず、あらかじめ自分なりのルールを決めておくことが大切です。
たとえば、「毎年、生活費の不足分だけを取り崩す」「相場が大きく下がっている年は、取り崩し額を減らして預金で補う」といったルールを、実際に取り崩しが必要になる前の元気なうちに考えておくと、いざというときに慌てずに済みます。取り崩しの具体的な金額や順番は、退職金の有無、年金の受給額、他の資産状況によって家庭ごとに大きく異なりますので、実際にシミュレーションしながら考えていくことをおすすめします。
「そろそろ出口のことも考えておきたい」「わが家の場合、どういう取り崩し方が合っているか相談したい」という方は、ぜひお気軽にご相談いただけたらと思います。
※本記事は一般的な情報提供を目的としており、特定の金融商品の勧誘・推奨を目的としたものではありません。投資は元本割れのリスクを伴います。制度の詳細は変更される場合がありますので、最新の情報は金融庁や取扱金融機関の公式情報もあわせてご確認ください。