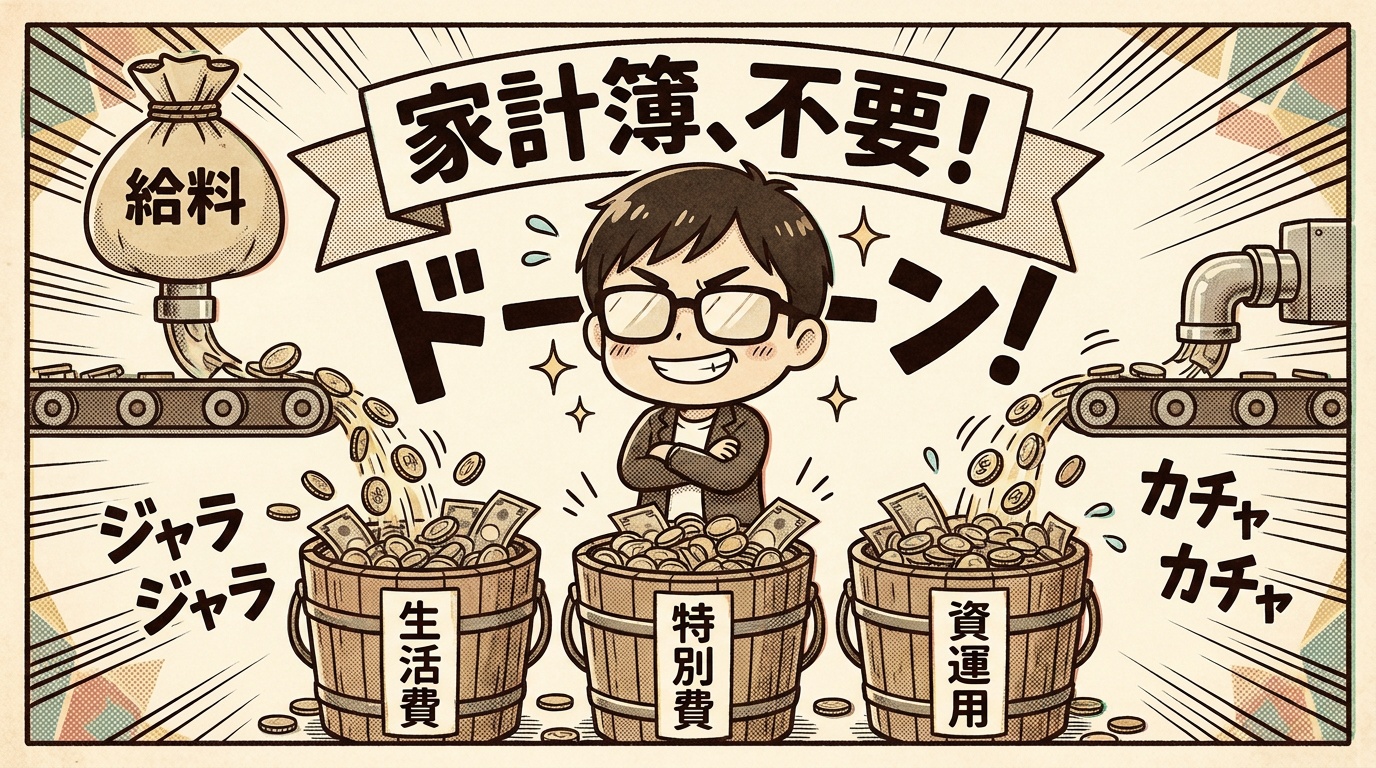
「家計簿を何度もつけ始めては、数か月で挫折してしまって」。ご相談でよく伺う言葉です。
家計簿が続かないのは意志が弱いからではなく、仕組みに向いていないやり方を選んでしまっているからだと考えています。そこで、今回は頑張らなくても進められる家計の整え方をお話しします。
家計簿が続かない本当の理由
レシートを集めて入力する作業は、仕事や育児で忙しい世代には大きな負担です。しかも、記録すること自体が目的になってしまうと、「で、結局この先どうなるのか」が見えません。予算を超えるたびに自分を責めてしまい、お金のことを考えるのが嫌になる、という悪循環にも陥りがちです。
大切なのは、毎日の記録の細かさではなく、お金が自動的に正しい場所へ流れる形をつくることです。
お金を3つのバケツに分ける
まず、お金を「いつ使うか」で3つに分けて考えます。
① 生活費のバケツ(毎月使うお金)
食費、光熱費、住居費など、日々の暮らしに使う口座です。目安は、毎月の生活費の1〜2か月分ほど。この中の残高は、自由に使ってよいお金と決めておきます。
② 特別費のバケツ(数年以内に使うお金)
家族旅行、家電や車の買い替え、数年内に必要な教育費、そして万一に備える生活防衛資金です。一般に生活費の3〜6か月分が目安といわれますが、収入の安定度などで適正額は変わります。減ると困るお金なので、運用ではなく預貯金で持つことが一般的です。
③ 資産運用のバケツ(10年以上使わないお金)
老後資金など、当面使う予定のないお金です。NISAやiDeCoなどで長期の積立を行います。使う予定のない余裕資金だけを入れるので、相場が下がったときも、慌てて手放さずに済みます。
こうして分けておくと、「このお金は使っていい」「これは触らない」が一目で分かり、結果的に気持ちが楽になります。
「余ったら貯める」から「先に取り分ける」へ
残ったお金を貯めようとしても、つい使ってしまうのが人情です。そこで、給料が入ったら、先に貯蓄と積立の分を取り分ける形にします。
流れは、次のようになります。
- 給料が生活費口座に入る
- 積立投資(資産運用のバケツ)の分が自動で引き落とされる
- 特別費の口座へ、毎月決まった額が自動で移る
- 口座に残ったお金が、今月使ってよい生活費になる
銀行によっては、定額の自動入金や自動送金のサービスがあります。(条件や手数料はそれぞれ違うのでお使いの金融機関の内容を確認してみてください)
この形にすると、「今月あといくら使えるか」は口座の残高を見るだけで分かります。細かい記帳に頼らなくても、予算オーバーの不安が小さくなります。
見える化はアプリにお任せ
一歩進んだやり方として、支払いをキャッシュレスにまとめ、銀行口座や証券口座、クレジットカードでの支払いを家計管理アプリにつなぐと、資産の状況が自動でグラフになります。手入力が不要になり、ご夫婦で同じ画面を見られるのも利点です。
ただし、アプリへの連携は、セキュリティ設定や情報の取り扱いを確認したうえで、ご自身の判断で行ってください。
夫婦で「責めない」お金の話を
仕組みづくりで意外とつまずくのが、ご夫婦間の考え方の違いです。お金の管理方法には、収入を一度まとめてから振り分ける形、費用を分担する形、決まった額を共通口座に出し合う形などがあります。どれが正解ということはなく、ご家庭の状況と、お二人が納得できるかどうかが大切です。
おすすめしたいのは、月に一度、お茶でも飲みながら家計を眺める時間をつくること。アプリの数字を一緒に見れば、感情ではなく事実をもとに話ができます。そして、お互いが自由に使えるお小遣いの枠は必ず残すことも大事です。我慢ばかりの家計は、長続きしません。。
知っておきたい注意点
自動化は便利ですが、「設定したら放置」でよいわけではありません。収入や支出、家族の状況が変わったら、金額や配分を見直しましょう。
そして、まずは特別費のバケツ(生活防衛資金)を整えてから、次のステップとして資産運用の金額を決めるのが基本です。
「うちの場合の分け方」は??
3つのバケツの金額配分や、口座の組み方は、ご家庭ごとに異なります。最初の一歩で躓かない様にサポートもできますので、お気軽にご連絡ください。