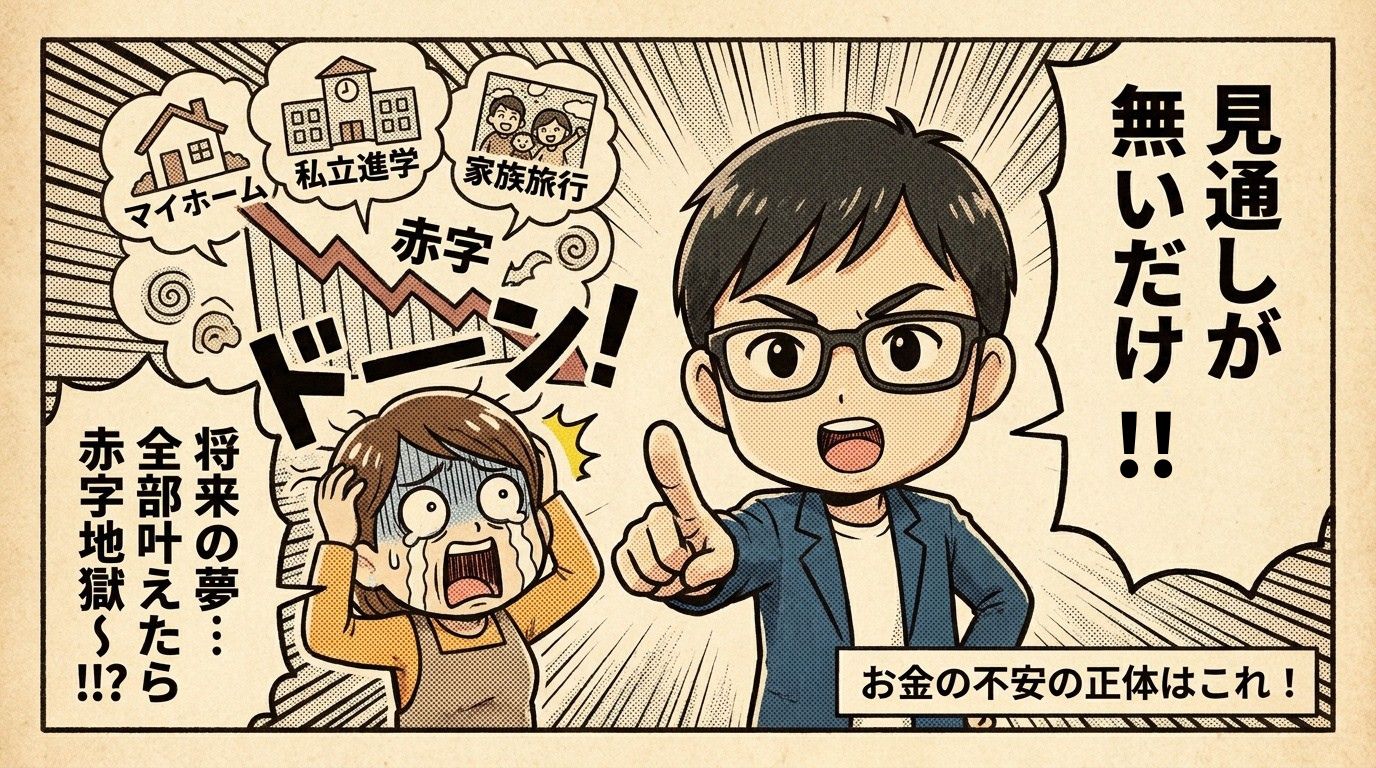
将来の夢を全部並べたら、家計は赤字に…
東京にお住まいの育休中の30代の女性でのライフプランを作成するご相談事例です。一戸建てのマイホーム、子どもの習い事、私立進学という選択肢、二人目の出産、年に1,2回の家族旅行。どれも家族を想うからこその願いです。
ところが、全てを叶えようとすると、子どもの成長とともに家計は赤字に転じ定年後も赤字が続くことが、ライフプランシミュレーションにて見えてきて彼女は言葉を失ってしまいました。
「周りの普通」が不安をふくらませる
もう一つ印象的だったのは、彼女の将来の夢の一部が「ママ友はみんな家を買っている」「私立が当たり前の地域だから」という周囲との比較から来ていたことです。
我々は気づかないうちに、他の家庭の暮らしを物差しにしていることがあります。「自分たちもそうしなければ」という焦りが、本当に欲しいかどうかを確かめる前に、支出の予定を増やしているかもしれません。
金沢などの地方でも大きな違いはありません。「このくらいは普通」という空気感は、地域が小さいほど強く感じられるものです。
不安の正体は「金額」ではなく「見通し」
お金の不安の正体の多くは、収入の多さ少なさではなく、いつ・何に・いくらかかるのかという全体像が見えていないこと、です。
ご相談の場でも、「貯金はあるのに不安」というケースは少なくありません。教育費、住宅、老後、とそれぞれの金額を漠然としか知らないために、心配だけが大きくなってしまうのです。
日々の食費を数千円削る努力は、決して無駄ではありません。ただ、数千万円規模の支出への不安は、それだけでは解消しません。いわば「木」という局所的な節約をして、「森」という人生全体でかかるお金の全体像が見えていない状態です。気持ちばかりが疲れてしまうかもしれません。
ライフプランは、夢をあきらめる道具ではない
赤字のグラフを見ると「やはり夢は諦めるしかない」と思いがちですが、本来の使い方は逆です。
現実の数字を知ることで、次のような調整ができるようになります。
- 実現の時期をずらす
- 優先順位をつける
- 働き方や収入の見込みを見直す
- 資産形成・資産運用の方法を考える
「全部は無理」ではなく「どうすれば叶えられるか」を探すための地図が「ライフプラン」です。
私自身、4人の子どもを育てている身として、教育費のことは他人事ではありませんし、お子さんの事も含めて「何を大切にしたいか」を最初にじっくり伺う様にしています。
知っておきたい注意点
ライフプランなどシミュレーションの結果は、収入の見通し、物価、教育方針、資産の運用成果などの前提によって大きく変わります。示されるのは将来を断定する答えではなく、「いまの前提ならこうなる」という目安です。ですから、一度作って終わりにするのではなく、ライフステージの変化に合わせて定期的に見直していくことが大切です。
また、赤字が出たからといって、焦って投資を始める必要もありません。まずは現状の把握が先です。
まずは「見通し」をつくるところから
漠然とした不安を抱えたままでも構いません。何から始めればいいか分からない、という段階こそ、一度ご相談いただく良いタイミングかもしれません。気になる方はお気軽にご連絡ください。