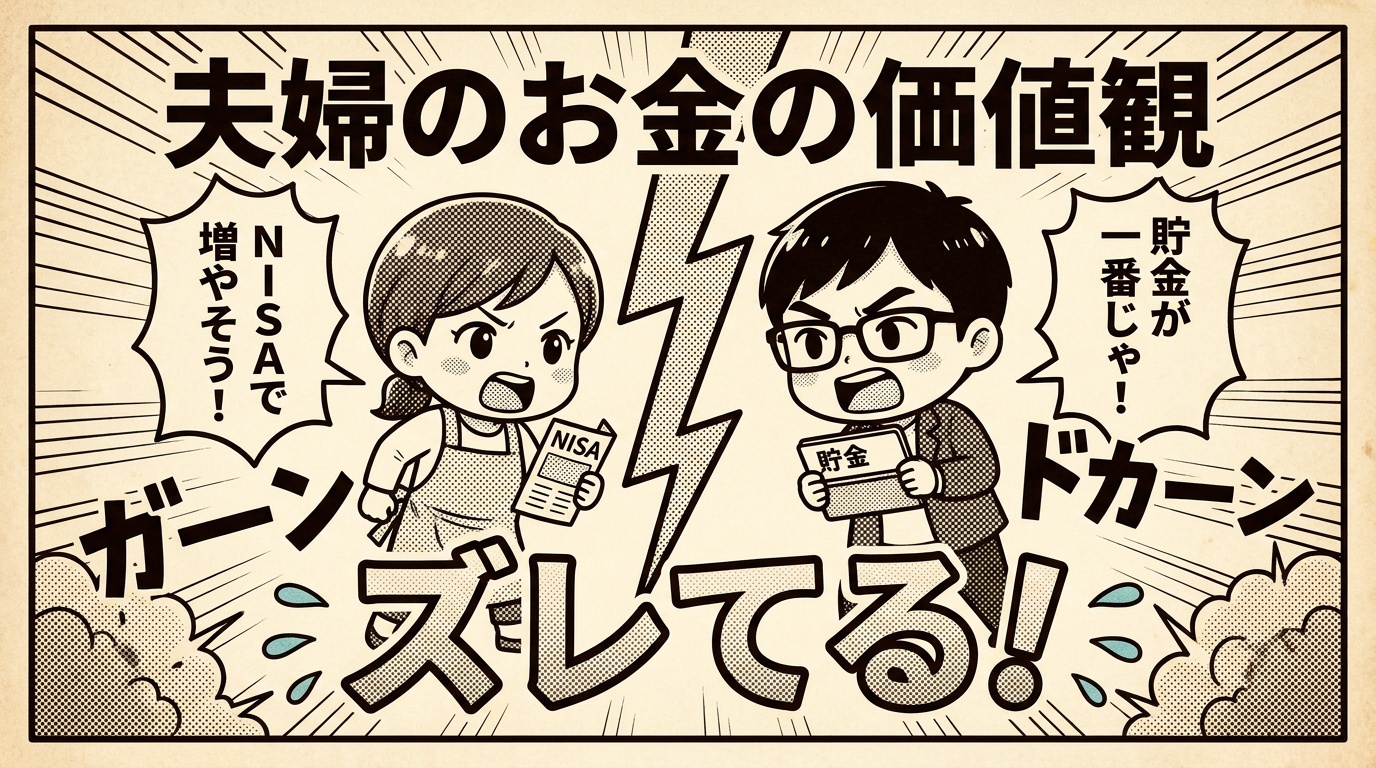
「NISAを始めたいと夫に話したら、『そんな危ないことしなくても、貯金で十分でしょ』と反対されて…。逆に夫からは『いったい何にそんなにお金を使っているか分からない』と言われて、気まずい空気になってしまいました」
こんなご相談が先日ありました。
奥さまは投資に前向きで、ご主人は貯蓄重視です。よくある話に聞こえるかもしれませんが、この「お金の価値観のズレ」は多くのご家庭で相談のきっかけになっています。今回は、なぜズレが生まれるのか、そしてどう話し合えば良いのかを、一緒に考えてみたいと思います。
なぜ夫婦でお金の価値観がズレるのか?
お金の価値観は、育った家庭環境に強く影響を受けると言われています。例えば、親が堅実に貯蓄をしてきた家庭で育った人は「お金は減らさないもの」という感覚が自然と染みつきやすく、逆に投資や商売に触れる機会が多かった家庭で育った人は「お金は増やすもの」という感覚を持ちやすい傾向があります。
つまり、価値観のズレは「どちらかが間違っている」わけではなく、それぞれが違う環境で身につけてきた「お金のものさし」を持ち寄っているだけ、というケースがほとんどです。この前提を最初に理解しておくだけで、話し合いの空気はずいぶん変わると思います。
いきなり「NISA」の話をしない
ご相談を受けていて感じるのは、価値観がズレているご夫婦ほど、いきなり「NISAをやる・やらない」という各論から話し合いを始めてしまっているということです。
これは家づくりで言えば、土台を決める前にいきなり内装の色を決めようとするようなものです。そもそも「どんな暮らしをしたいか」という土台の話し合いが抜けたまま、手段の話だけが先行してしまっているのです。
オススメしたいのは、まず「10年後、15年後にどんな暮らしをしていたいか」という目標のすり合わせから始めることです。子どもの進学、住まいのこと、老後の過ごし方など、大きな方向性さえベクトルがあっていれば、「そのためにNISAを使うかどうか」は手段の話として、比較的冷静に話し合えるようになります。
数字で「見える化」すると話が進みやすい
価値観の話し合いは感覚論になりがちですが、そこに具体的な数字を1つ添えるだけで話が進みやすくなることがあります。
例えば、毎月3万円を銀行預金(金利0.3%程度)に積み立てた場合と、NISA制度を使って年率6%で運用できたと仮定した場合(あくまで一例で、将来の成果を保証するものではありません)を20年間で比較すると、預金ではおおよそ元本に近い水準にとどまるのに対し、運用が想定通り進めば1,300万円を超えてきます。
もちろん、市場環境によっては元本を下回る年もありますし、必ずこの通りになるわけではありません。ただ、「なんとなく怖い」「なんとなく面倒」という感覚論から、「これくらいの差が出る可能性があるなら、少額から試してみようか」という具体的な話し合いに変わっていくご夫婦をこれまで沢山見てきました。
完全に一致させる必要はない
最後にお伝えしたいのは、お金の価値観は無理に完全一致させなくてもよい、ということです。
例えば、生活費と教育費のための資金は堅実に確保しつつ、余裕資金の一部だけを投資に回す、というように「守る役割」と「増やす役割」を夫婦で分担する形もひとつの答えです。大切なのは、どちらかが我慢し続ける関係ではなく、お互いの価値観を否定せずに家庭としての方向性をすり合わせていくプロセスそのものだと感じています。
実際にご相談に来られたご夫婦の中には、最初は平行線だったものの、「教育費は堅実に確保する」「余裕資金の3分の1だけ運用に回してみる」というように、バランスを考えたことで、お互い納得して一歩を踏み出せたケースもあります。ポイントは、どちらの主張が正しいかを決めることではなく、「わが家としてはどうするか」という第三の答えを一緒に作っていく姿勢です。
もし、ご夫婦だけで話し合うと感情的になってしまう、という場合は、第三者であるFPを交えて数字ベースで整理するのも一つの方法であり結果的に早いかもしれません。。お二人それぞれの価値観を否定せずに、ご家庭としての着地点を一緒に探すお手伝いができればと思っています。
価値観の違いに悩まれたとき、あるいは「うちも一度整理してみたい」と感じたときはお気軽にご連絡いただけたらと思います。