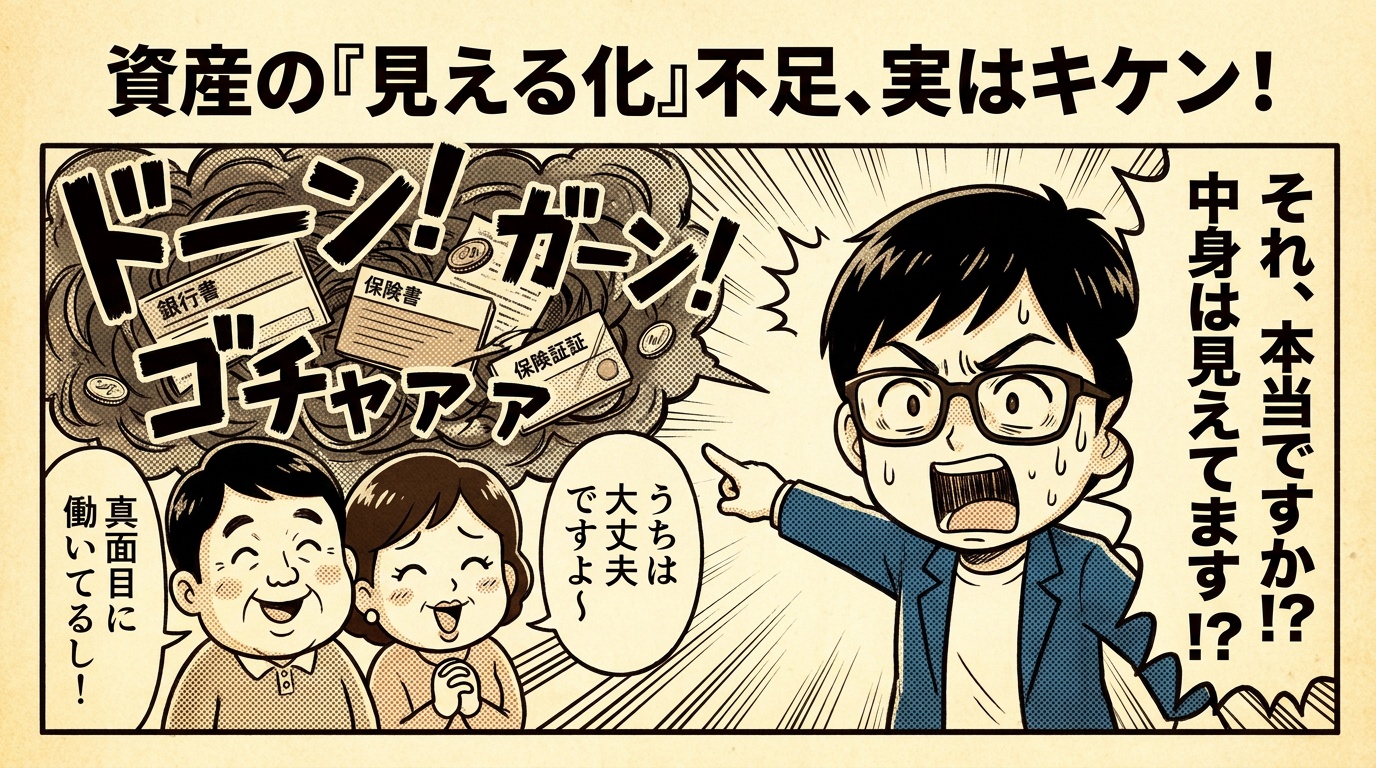
「うちは大丈夫だと思います。夫婦とも真面目に働いていますし、贅沢もしていないので」
あるご夫婦が最初にそうおっしゃっていたのをよく覚えています。ところが、実際に家計と資産の状況を一緒に整理してみると、貯蓄がどの口座にいくらあるのか、保険が何にどれだけ加入しているのか、実はお二人とも正確に把握できていませんでした。
「大丈夫」という感覚は、多くの場合「特に困っていない」という感覚であって、「数字で確認した」という意味ではありません。今回は、この「見える化不足」がなぜ危ないのか、そしてどう整理すればよいのかをお伝えします。
「大丈夫」の中身を分解してみる
家計相談でよくお聞きする「うちは大丈夫」には、いくつかのパターンがあります。
ひとつは、ご夫婦の片方が全てのお金の管理をしていて、もう片方はほとんど把握していないケースです。
そして、もうひとつは、夫婦それぞれが自分の口座だけを管理していて、世帯全体の資産を合算したことがないケースです。
どちらも、日々の生活が回っている限りは問題として表面化しません。しかし、いざ教育費がまとまって必要になったとき、あるいは病気や失業といった不測の事態が起きたときに、「実は思っていたより余裕がなかった」「どこにいくらあるか分からず動けなかった」という形で、初めて見える化不足の影響が出てきます。
見える化していないと起こる3つのこと
具体的には、次のようなことが起こりやすくなります。
1つ目は、同じような保障の保険に夫婦それぞれが加入していて、保険料を重複して払い続けているケースです。
2つ目は、口座があちこちに分散していて、実際にはどれくらいのお金が「すぐ使えるお金」で、どれくらいが「当面使わないお金」なのか判断できていないケースです。
3つ目は、資産全体の状況が分からないまま、なんとなくの不安から投資を始められない、あるいは逆になんとなくの安心感から必要な備えを後回しにしてしまうケースです。
いずれも、悪気があるわけでも、努力不足なわけでもありません。単純に「全体を1枚の紙にまとめて見たことがない」だけ、というご家庭がほとんどです。
見える化は難しくない
見える化と聞くと大掛かりに感じるかもしれませんが、最初の一歩はとてもシンプルです。
まずは、預金口座・保険・NISAやiDeCoなどの運用資産を、金額と一緒に1つの表にまとめてみることから始めてみてください。合計額を出した上で、「生活防衛資金として確保しておきたい金額」「教育費として今後必要になる金額」「老後や将来のために増やしていきたい金額」の3つに色分けしてみると、今のお金がどんな役割を担っているのかが見えてきます。
例えば、世帯の預金や運用資産の合計が500万円だったとしても、そのうち300万円が近い将来の教育費として確保が必要な資金だと分かれば、実際に自由に使える、あるいは運用に回せるお金は200万円だ、という現実的な判断ができるようになります。感覚だけで「500万円あるから大丈夫」と考えるのと、目的別に色分けした上で判断するのとでは、安心感の質が全く異なります。
表でまとめる際は、口座名や保険会社名まで細かく整理する必要はありません。「銀行預金」「保険(解約返戻金がある場合はその金額)」「NISA・iDeCoなどの運用資産」という大まかな3〜4項目に、金額とおおよその使い道を書き添えるだけで十分です。細かく作り込もうとして途中で挫折してしまうより、まずはざっくりとした全体像を1枚にまとめることを優先すると良いです。
完璧な家計簿より、年に一度の棚卸し
見える化というと、毎日家計簿をつけるような面倒なイメージを持たれる方も多いのですが、実際に大切なのは細かい記録よりも、年に一度夫婦で資産全体を棚卸しする時間を持つことです。
半年に一度、あるいは年に一度、お子さんの進級のタイミングなどに合わせて「今、うちの資産はどうなっているか」を確認する習慣ができれば、それだけで多くの不安は解消されていきます。
もし、どこから手をつけていいか分からない、あるいは夫婦だけで整理すると話がまとまらない、という場合は、FPと一緒に第三者の目線で棚卸しをしてみるのもひとつの方法です。一度、うちの状況を見える化してみたい、と思われた際は、お気軽にご連絡頂けたらと思います。